
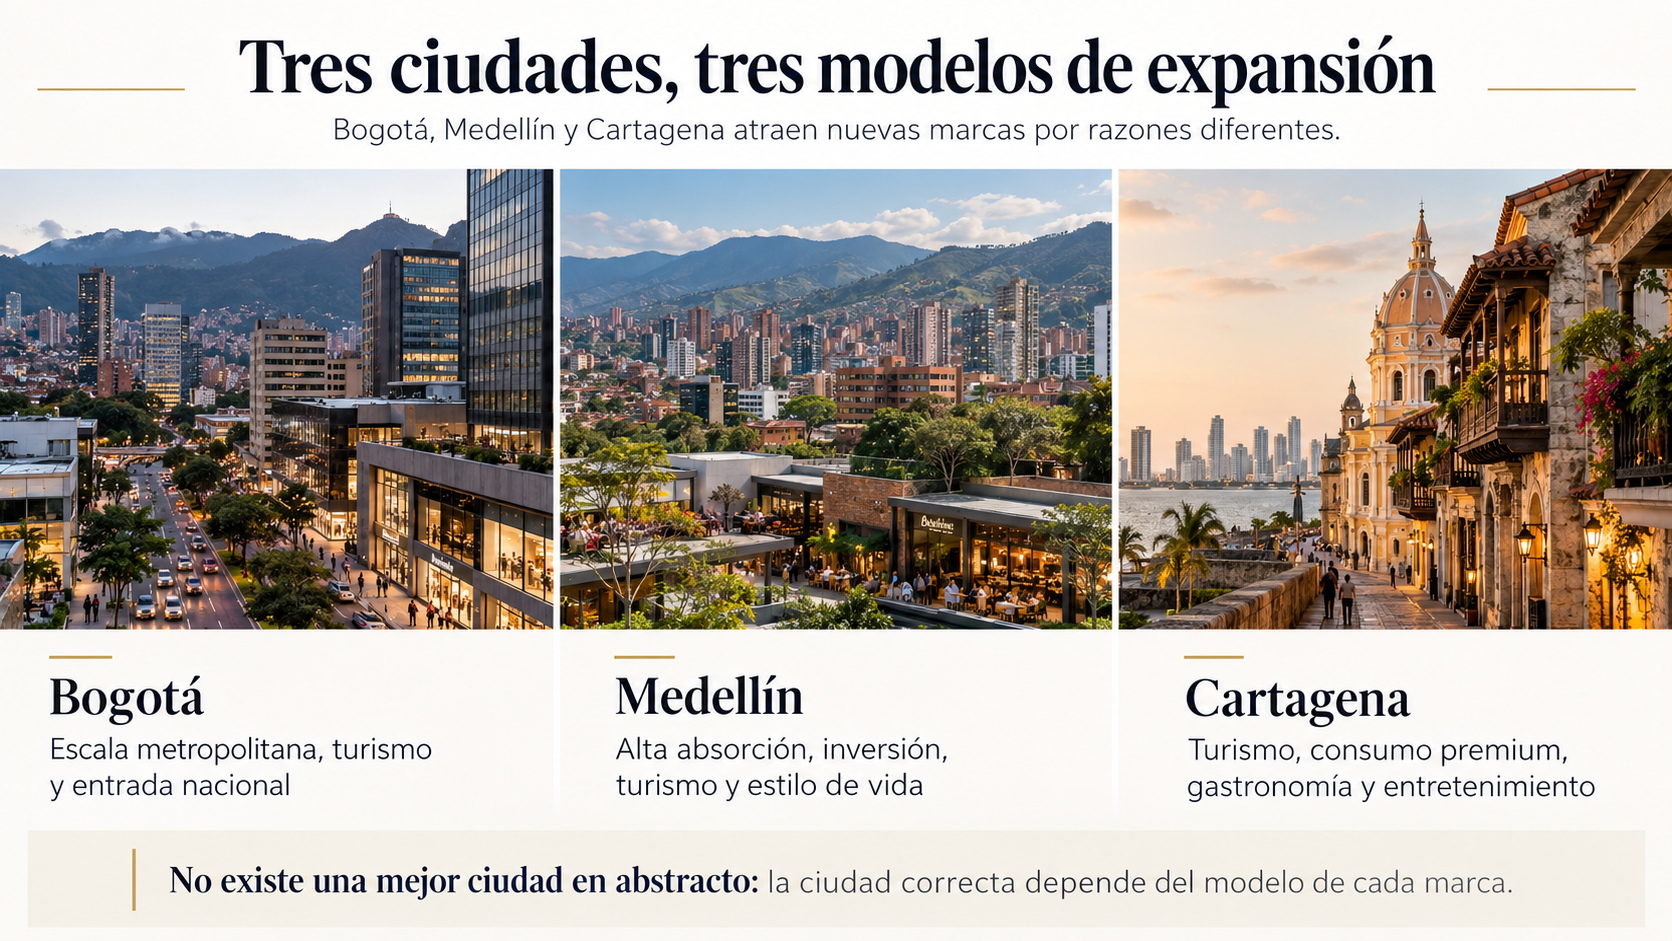
Bogotá aporta escala y funciona como puerta de entrada; Medellín combina absorción, inversión y estilo de vida; Cartagena convierte el turismo, la gastronomía y el entretenimiento en una vitrina premium. La ciudad correcta depende del modelo de cada marca.
Resumen en audio:
Una apertura comercial rara vez se decide solo por el tamaño de la población. Las marcas observan tráfico, gasto, turismo, competencia, disponibilidad de locales, visibilidad, logística y la capacidad del entorno para expresar su identidad. Por eso Bogotá, Medellín y Cartagena atraen expansión por razones diferentes.
Las señales tampoco deben leerse como un ranking automático. Inventario, absorción, visitantes, inversión y anuncios de apertura miden dimensiones distintas. Juntos permiten entender dónde existe demanda, qué formatos encuentran mejor encaje y qué riesgos debe resolver una estrategia inmobiliaria antes de firmar un contrato.
Desde la perspectiva de IC Inmobiliaria, la decisión útil empieza en la ciudad, pero se define en el corredor, el centro comercial, el local y la operación. Una marca puede acertar en el mercado y equivocarse en la microubicación; también puede entrar con un formato demasiado grande, costoso o desconectado del público real.
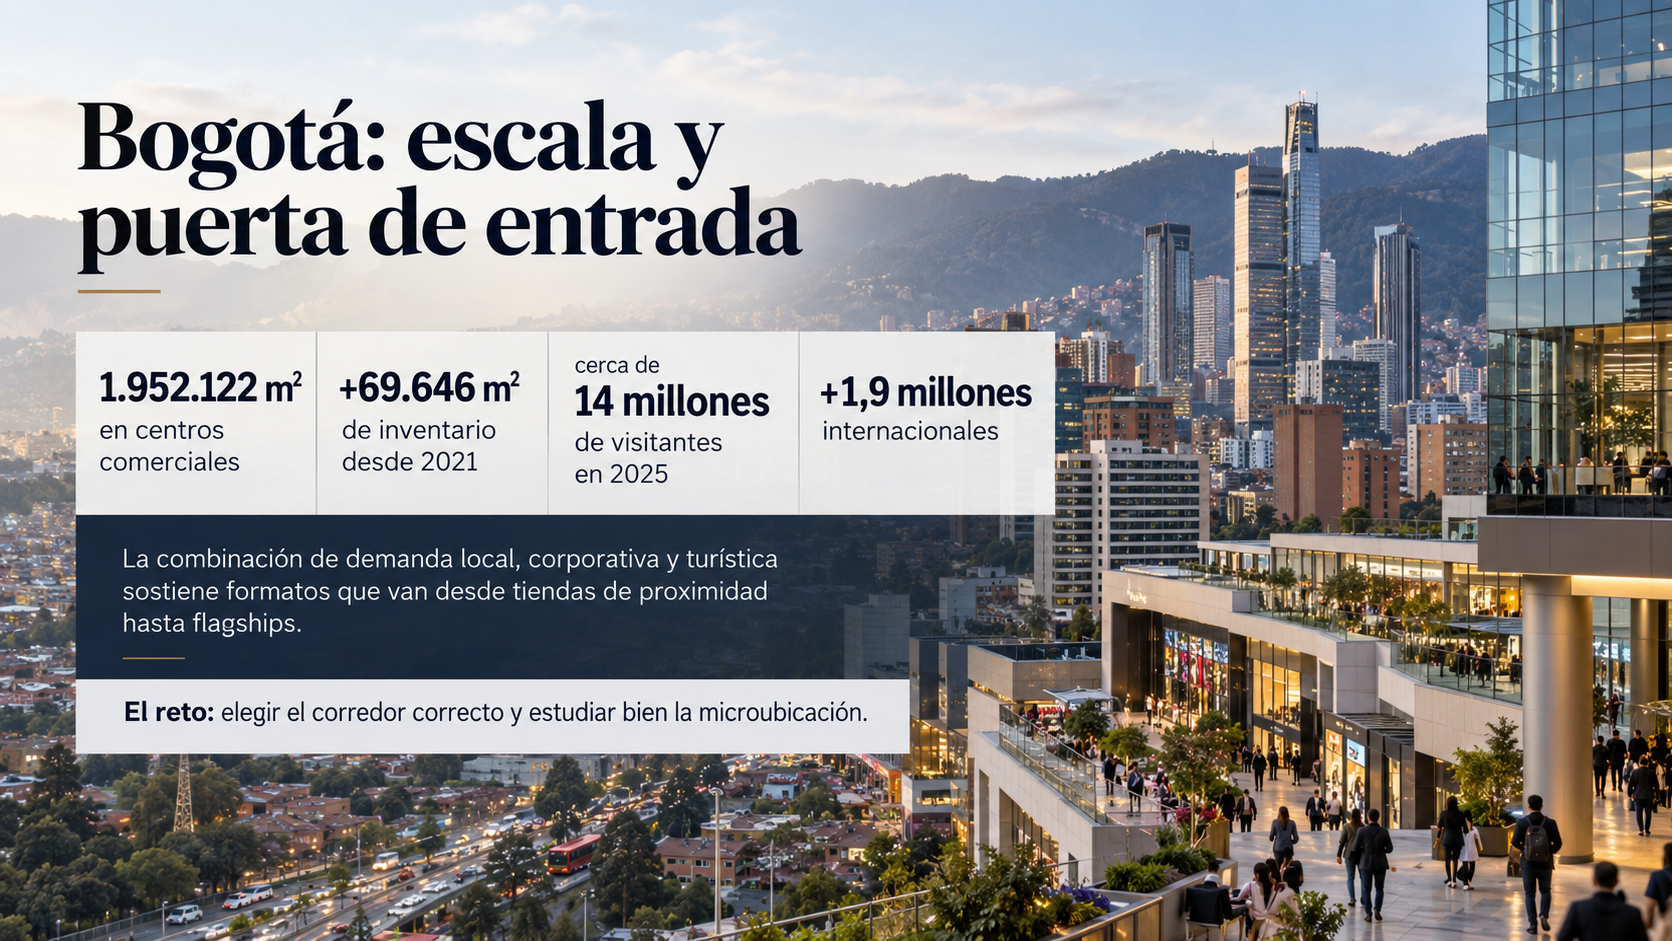
Bogotá sigue siendo el mercado con mayor profundidad para una apertura que busca visibilidad nacional. Colliers reportó para el segundo trimestre de 2025 un inventario de 1.952.122 m² en centros comerciales de la ciudad. Desde 2021 el inventario aumentó 69.646 m², mientras la oferta disponible se redujo en cerca de 80.000 m², una señal de recuperación gradual de la ocupación [1].
La escala no depende únicamente de los residentes. El Instituto Distrital de Turismo informó que Bogotá recibió cerca de 14 millones de visitantes en 2025, de los cuales más de 1,9 millones fueron internacionales. Esa combinación de demanda local, corporativa y turística explica por qué la capital puede sostener desde tiendas de proximidad hasta flagships y conceptos de entrada al país [2].
Los casos recientes ilustran esa función. La cadena peruana de belleza Aruma eligió Gran Estación para su primera tienda en Colombia antes de anunciar una segunda apertura en Medellín. Más recientemente, la marca de tecnología wearable Cubitt seleccionó Centro Mayor para su primera tienda oficial en el país. Son ejemplos, no una estadística exhaustiva, pero muestran el papel de Bogotá como plataforma de prueba y expansión [3].
Bogotá resulta especialmente atractiva para marcas que necesitan volumen, cobertura de varios segmentos y aprendizaje antes de escalar. Su reto está en la fragmentación: el norte, el occidente, el centro y el sur tienen áreas de influencia, costos y hábitos diferentes. Elegir la ciudad sin estudiar el corredor puede diluir incluso una propuesta sólida.
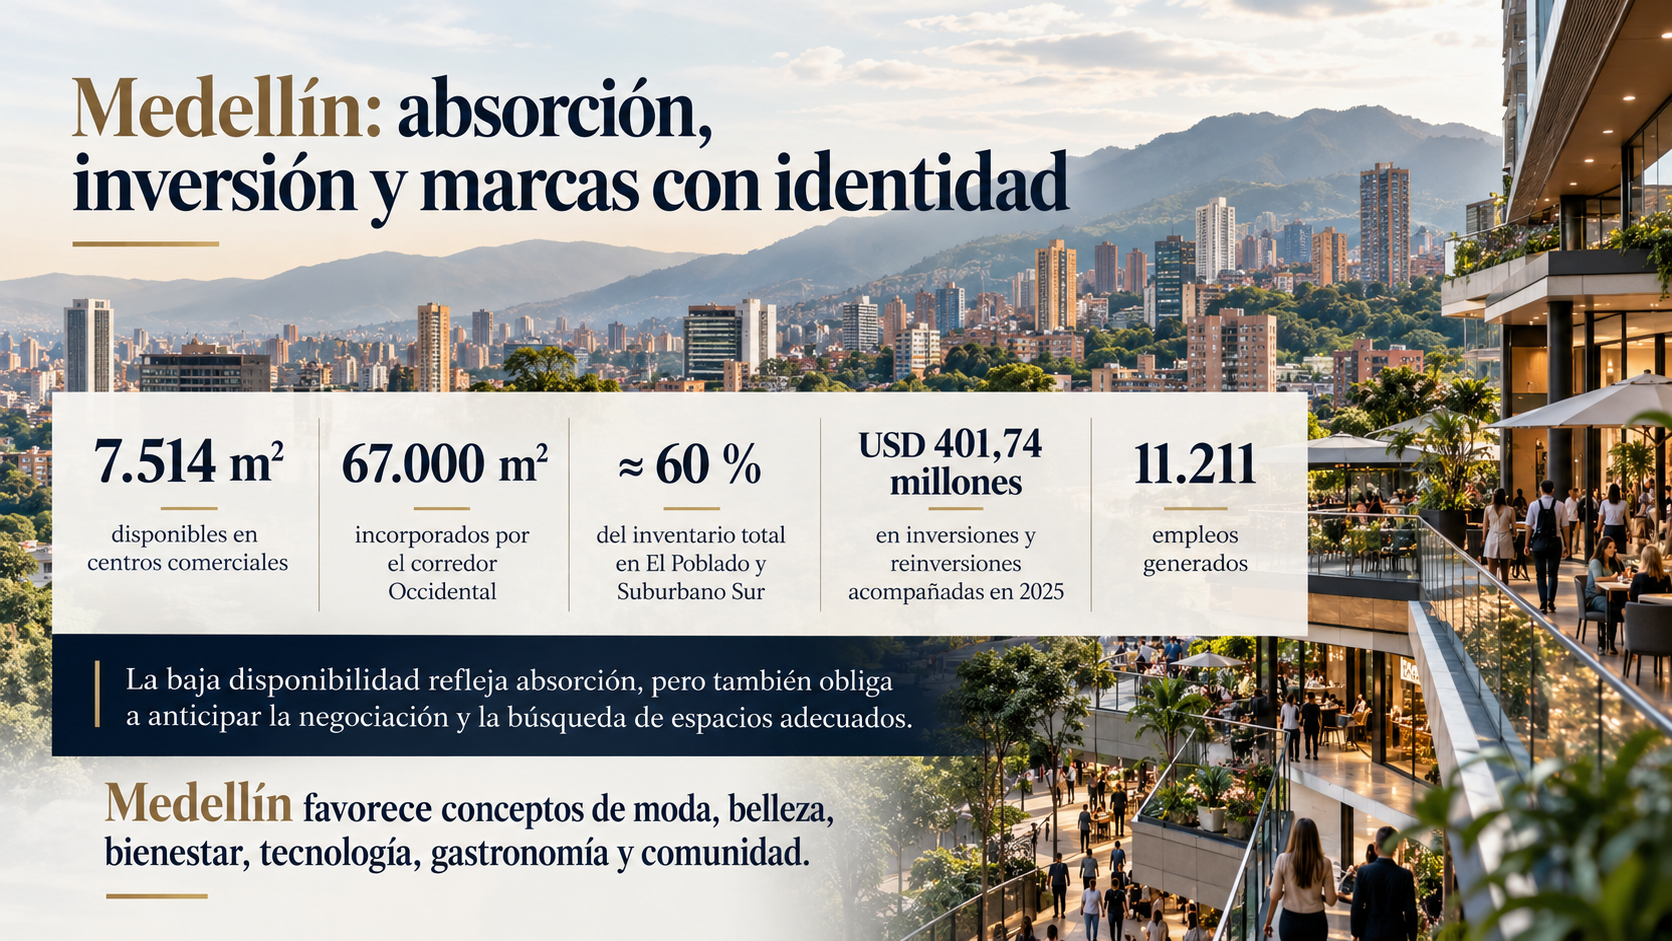
Medellín combina un mercado inmobiliario activo con una narrativa urbana reconocible. En el segundo trimestre de 2025, Colliers registró solo 7.514 m² disponibles en centros comerciales, muy por debajo del nivel observado en 2024. Además, el corredor Occidental había incorporado 67.000 m² durante el primer trimestre, y El Poblado junto con el corredor Suburbano Sur concentraban cerca de 60 % del inventario total [4].
La baja disponibilidad es una señal de absorción, pero también una advertencia: los espacios adecuados pueden ser escasos y la negociación debe anticiparse. Para una marca, no basta con decir “Medellín”. El Tesoro, Santafé, Provenza, Laureles, el occidente y los municipios del sur metropolitano responden a públicos y ocasiones de consumo distintos.
A esta dinámica se suman inversión y talento. La ACI Medellín reportó USD 401,74 millones en inversiones y reinversiones acompañadas durante 2025, con 11.211 empleos generados en sectores que incluyen tecnología, comercio y economía creativa. El informe también identifica como reto fortalecer el talento bilingüe y tecnológico, lo que confirma que el capital humano es una ventaja estratégica que aún exige formación [5].
El turismo amplía esa base. La Alcaldía señaló que, en algunos meses de 2025, los visitantes internacionales que ingresaron por el aeropuerto José María Córdova superaron los 200.000; además, 73 % de los viajeros consultados reportó permanecer en Antioquia. La mayor parte estaba entre 30 y 49 años, un perfil relevante para belleza, moda, bienestar, tecnología, gastronomía y entretenimiento [6].
Medellín favorece conceptos que construyen comunidad y convierten el diseño, el servicio y la experiencia en parte del producto. La llegada de Aruma a El Tesoro después de Bogotá y el anuncio de una segunda tienda insignia de Atmos en Provenza muestran dos rutas posibles: centro comercial consolidado o calle con fuerte identidad de destino.
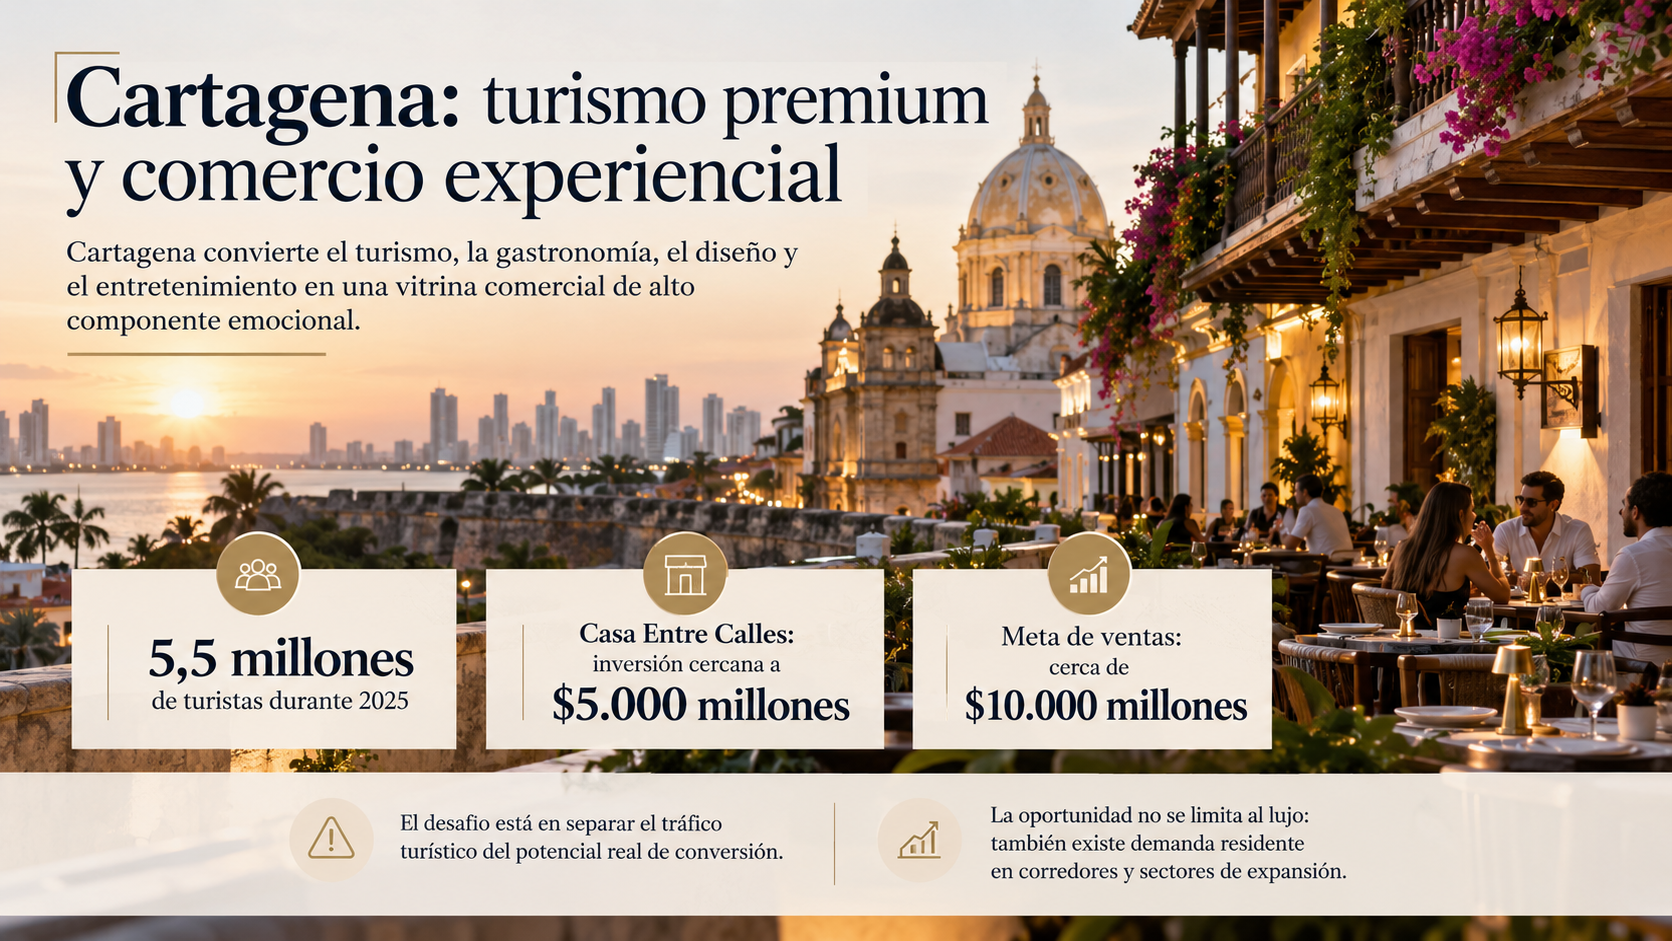
Cartagena opera con una lógica distinta. Su fortaleza está en una demanda flotante que busca gastronomía, entretenimiento, diseño, cultura y compras asociadas al viaje. La Alcaldía y Corpoturismo reportaron la llegada de 5,5 millones de turistas durante 2025, una cifra que explica el interés de marcas capaces de monetizar visibilidad internacional y ocasiones de consumo de alto componente emocional [7].
El proyecto Casa Entre Calles resume esa dirección. El concepto, instalado en el Centro Histórico, integra moda, diseño, gastronomía, arquitectura y cultura. Mall & Retail informó una inversión cercana a $5.000 millones y una meta de ventas próxima a $10.000 millones, con marcas como Seven Seven, Atmos y PatPrimo junto a propuestas independientes [8].
La oportunidad no se limita al lujo tradicional ni al Centro Histórico. Centros comerciales, corredores residenciales y sectores de expansión atienden consumo local recurrente. En la zona suroriental, por ejemplo, Gran Manzana Cartagena muestra cómo un proyecto puede responder a comunidades con necesidades cotidianas y no solo al visitante.
Para una marca, el desafío consiste en separar el tráfico turístico del potencial de conversión. La estacionalidad, el abastecimiento, el clima, la operación, el costo de adecuación y la mezcla entre residentes y visitantes deben entrar al modelo financiero. Cartagena premia las propuestas memorables, pero exige precisión para no confundir exposición con ventas sostenibles
La expansión comienza con inteligencia inmobiliaria
IC Inmobiliaria acompaña a marcas, propietarios y desarrolladores con estudios de mercado y comercialización estratégica, además de análisis de ubicación y competencia, definición de mezcla comercial y perfilamiento de operadores. Ese trabajo permite convertir señales amplias —turismo, inversión, absorción o nuevas aperturas— en una decisión específica sobre ciudad, corredor, formato y local.
La expansión sostenible no consiste en estar donde todos quieren estar, sino en encontrar el punto donde la demanda, la propuesta de marca, el costo de ocupación y la operación se refuerzan entre sí. Bogotá, Medellín y Cartagena ofrecen oportunidades reales, pero cada una exige una tesis diferente.
¿Está evaluando una apertura o un nuevo proyecto comercial? En IC Inmobiliaria transformamos datos de mercado en decisiones de ubicación, mezcla y comercialización.
Preguntas frecuentes
Cuál es la mejor ciudad de Colombia para abrir una nueva marca
Depende del público, el formato y la economía del local. Bogotá ofrece escala; Medellín combina absorción y afinidad con conceptos de estilo de vida; Cartagena destaca en turismo, gastronomía y experiencias. La decisión debe bajar al corredor y al área de influencia.
Por qué Bogotá suele ser la puerta de entrada
Por su profundidad de mercado, diversidad de zonas comerciales, conectividad y capacidad para probar formatos ante públicos distintos. Esa ventaja también implica mayor competencia y costos que deben modelarse con precisión.
Qué tipos de marcas tienen potencial en Medellín
Moda, belleza, bienestar, gastronomía, tecnología y propuestas de comunidad pueden encontrar afinidad. El resultado depende de escoger entre centros comerciales consolidados, corredores de calle y zonas metropolitanas según el público objetivo.
Cartagena funciona solo para marcas de lujo
No. Existe una oportunidad premium y turística clara, pero también hay demanda residente para conveniencia, servicios, gastronomía y comercio cotidiano. El formato debe equilibrar estacionalidad, logística y recurrencia local.
Qué aporta un estudio de mercado antes de abrir
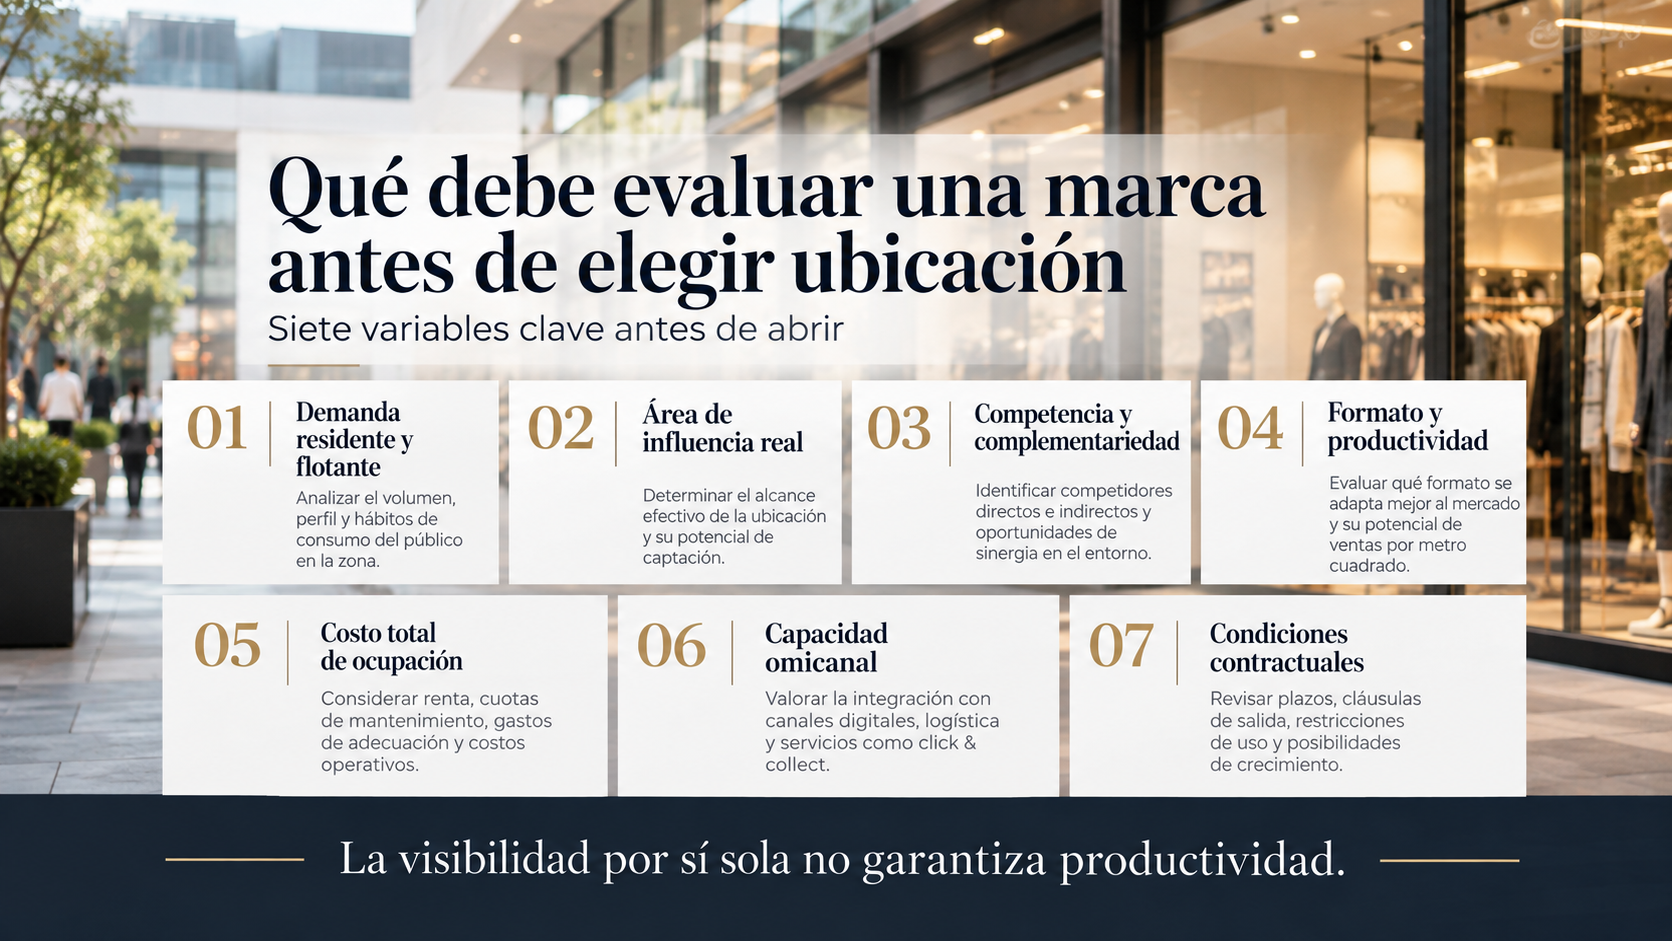
Permite estimar demanda, competencia, tráfico, costos de ocupación, formato y escenarios de ventas. También ayuda a descartar ubicaciones visibles pero poco productivas y a negociar condiciones acordes con el riesgo.


Únete a la discusión